
一、先把名词钉死,否则后面全是错的
行业里最容易出事的,是概念混用。四层链条先分清楚:
元件是总称,它包含"主动"和"被动"两支。主动元件是需要供电、能放大信号的那一类——芯片、晶体管、二极管所谓"半导体";被动元件则是 RLC(电阻、电容、电感)加上晶振、滤波器,它们不供电也能工作,只负责储能、滤波、限流、耦合。很多人张口就说的"元件",实际上只是被动元件这个小集合,这是一个高频误区。
PCB 是骨架,不是器件。它自己不处理任何信号,但决定了上面能装多少器件、走线能做多细、信号能跑多快。
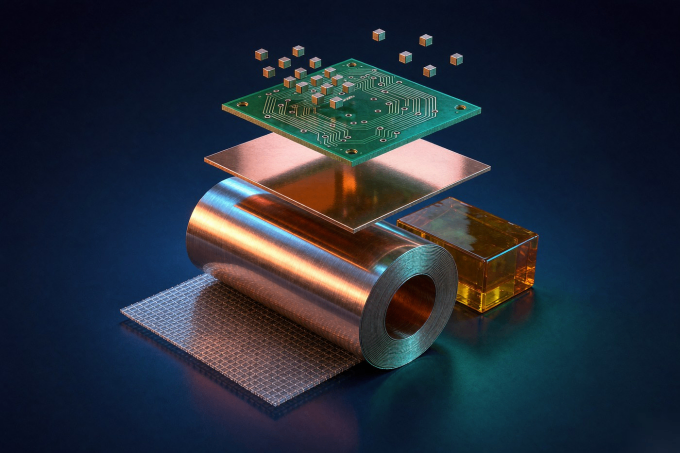
覆铜板(CCL)是 PCB 的上游材料。铜箔压在浸过树脂的玻纤布上,做成基材;PCB 厂拿它去蚀刻图形、压合多层、钻孔镀铜,最后才变成成品板。所以它是材料,不是元器件。
铜箔再往上一层。它是覆铜板三大主材之一(另两个是电子玻纤布和树脂)。这里有个坑:锂电铜箔和电子铜箔是两条赛道,前者给电池负极用、产能过剩还在打价格战,跟算力需求基本无关;AI 服务器要的是 HVLP 这类极低轮廓、超薄规格的高端电子铜箔。
二、AI 到底改变了什么
传统 PCB 是消费电子逻辑:薄、便宜、标准化,利润率很薄,本质是代工生意。
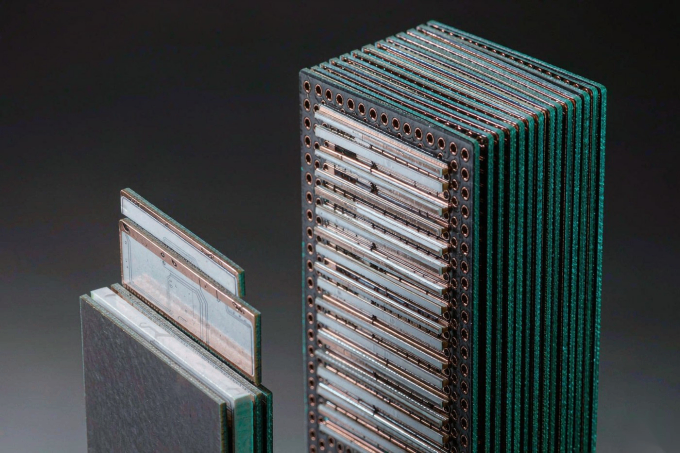
AI PCB 是另一种生物。层数 30 层起步,高端产品做到 70–100 层。价值量按业内测算逐级跳升:GB300 单机 PCB 约 3.5 万美元,Rubin 标准版 11.7 万美元,Rubin Ultra 进一步推到 18–19.5 万美元。
这些钱不是白多出来的。板子越叠越厚,信号完整性、阻抗控制、材料介电损耗、散热路径,每一项指标都被成倍收紧。PCB 赚的其实是"密度税"。
三、紧缺是结构性的,不是周期性的
数字更直白:HVLP4 高端铜箔缺口约 48%,加工费年内涨 30%–50%;电子玻纤布交期拉长到 30 周以上,7628 布价格同比翻倍;FR-4 覆铜板主流产品年内涨幅超过 100%。被动元件这端,高端 MLCC 交期从 8–12 周拉长到 16–24 周,日韩厂商报价上调 10%–30%。
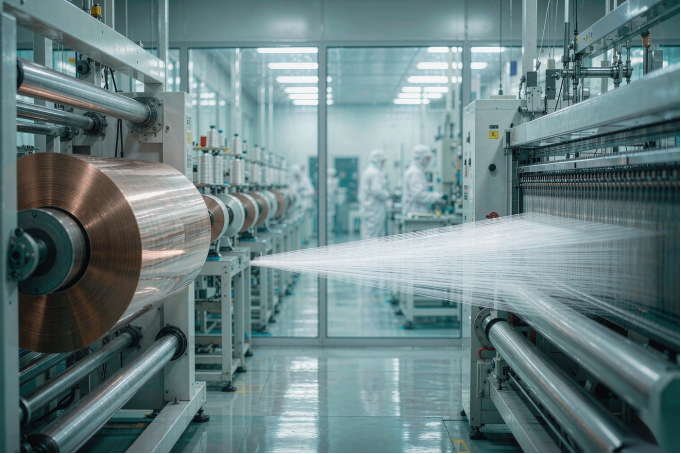
真正值得注意的不是涨幅,是供给端的刚性:生产电子布的核心织布设备全球交付周期超过一年;高端 HVLP 铜箔的技术壁垒高,产能集中在少数几家;高阶 CCL 的产能爬坡本来就慢。更关键的是,日韩厂商正把产能向高毛利的 AI 与车规产品倾斜,通用产能被进一步挤占。
所以这轮涨价的性质已经变了——不是铜贵了不得不涨,而是 AI 订单把高端产能锁死了。铜价只是导火索,算力才是发动机。
四、被忽视的那条线:被动元件
一块 AI 服务器主板上,MLCC 的用量是普通服务器的数倍,电感同步跟着走。但高端 MLCC 的产能释放要 18–24 个月,属于典型的"远水救不了近火"。
订单侧的信号更清楚:村田的在手订单环比增长近 50%,新签订单同比增速超过 80%;太阳诱电则公开表示,即便调价也无法保证按时交付。当一家厂商开始说这种话,它谈的已经不是价格问题,而是产能问题。有机构测算,AI 服务器相关 MLCC 细分市场的年复合增速接近 80%。
五、换个视角看这轮行情
把它当成一次普通的铜价周期,你永远看不懂;把它放回"AI 算力基础设施"这个框架里,逻辑立刻就顺了——算力密度往上走,材料等级的军备竞赛就停不下来,而材料端的产能爬坡是以"年"为单位计的,这个时间差就是一切价格信号的来源。
所以真正该问的从来不是"还能不能涨",而是:你手里那家公司,站在这条链的哪一层?