

SOFC站上算力供电新坐标:电网时差正在放大技术价值
来源:21ic电子网
发布时间:2026-08-25
前言:
一排GPU已经上架,机房的电却还停在变电站图纸上,芯片按季度换代,输电工程仍沿着规划、审批和施工的长周期缓慢前行。
供电晚到1年,损失的不只是电量,还有整座算力资产最昂贵的青春,SOFC正被这道时间裂缝重新定价。
算力跑太快让电网显得如此缓慢
当美国AI基础设施进入以GW计算的扩张阶段,「缺电」已经很难用简单的供需缺口解释,更准确的说法,是数据中心与电网正在以两种完全不同的速度生长。
高盛2026年5月预计,美国数据中心实际电力需求将从2025年的约31GW增至2026年的41GW,2027年进一步达到66GW。但未来1至2年规划上线的数据中心中,可能只有50%至60%能够如期投产。
服务器、土地和厂房都能加速采购建设,电网却无法被资本开支按下快进键。
大型变电站、输电线路和新增电源,需要经历规划、审批、设备采购、建设和安全评估。
2026年6月,美国联邦能源监管委员会已要求6个区域电网运营机构解释或改革大型负荷接入规则;8月披露的新方案进一步提出,系统紧急时,部分大型数据中心可能切换至备用电源。
数据中心由普通用电客户,开始变成电网必须单独管理的基础设施变量。
真正值得关注的是「电网时差」:数据中心希望投产的时间,与新增电力真正交付的时间之间存在多大距离。
AI时代由此出现了一种过去未被充分计价的商品,那就是提前获得1MW电力的时间价值。
IEA数据显示,2025年全球数据中心用电量增长17%,远高于全球总用电量3%的增幅,并预计到2030年将由约485TWh增至950TWh。
更关键的是,这些需求高度集中在少数云节点、光纤枢纽和土地资源带。
PJM预计,2025年至2030年,仅数据中心就可能新增约30GW负荷。电力短缺因此从总量问题转向节点容量问题,一条输电走廊,甚至可能比芯片供应更早决定项目开工顺序。
IEA给出的典型周期是:数据中心建设1至3年,而新电网从规划到完工需要5至15年。于是,评估电力价值时,除了度电成本,还必须回答另一个问题:电,什么时候能到。
Bloom Energy卖出去的是「提前通电」
SOFC商业化多年,但AI数据中心把它带进了完全不同的量级。
2026年4月,Oracle与Bloom Energy扩大合作,Oracle计划采购最高2.8GW燃料电池系统,其中首批1.2GW已经签约并进入部署。
Bloom披露,此前一个Oracle项目从部署到正式运行只用了55天。对于动辄以年计算的传统电力基础设施建设,这几十天的差距显得格外刺眼。
资本也在跟着这种时间价值重新下注,Bloom Energy与Brookfield在6月已经将AI基础设施电力融资合作框架扩大至250亿美元,五倍于最初规模。
Brookfield希望把现场电力、数据中心和算力基础设施放进同一套投资框架里。
订单开始落进财务报表,Bloom Energy 2025年末总在手订单约200亿美元,其中产品订单约60亿美元,同比增长约2.5倍。
到2026年第二季度,公司单季营收达到10.65亿美元,第一次跨过10亿美元门槛,同比增长165.5%;产品收入同比增长215.4%。
SOFC把1度电和一段工期捆在一起
SOFC重新进入数据中心视野,不是因为技术突然发生跃迁,而是AI算力改变了电源价值的衡量方式。
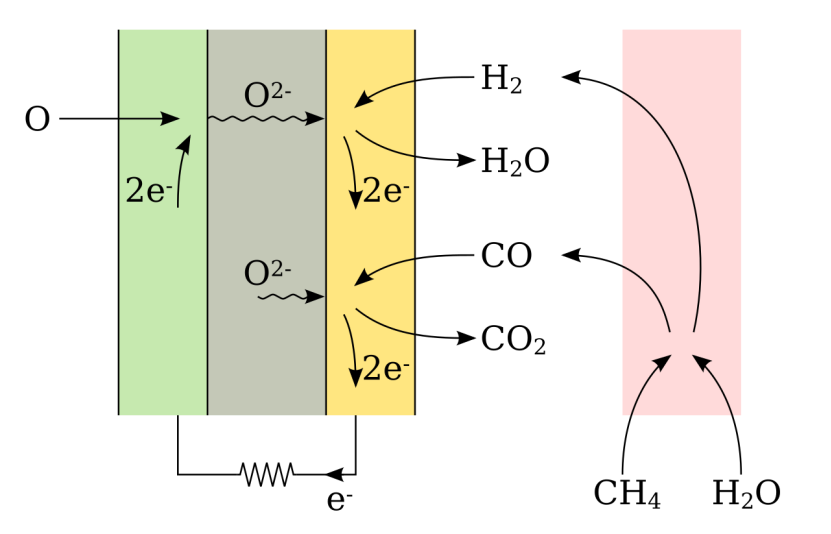
SOFC通常在500至1000℃运行,氧离子穿过固体陶瓷电解质,天然气、沼气或氢气通过电化学反应直接发电,省去燃烧和大型旋转机械。
美国能源部资料显示,SOFC非热电联供场景的优选电效率约为60%,同时具备模块化、现场发电、占地较小、噪声低、运行用水少等特点。
这些能力过去就存在,真正变化的是客户。AI数据中心把昂贵的计算设备集中在一座园区,供电每晚到一天,都可能意味着算力无法形成收入。于是,SOFC原本并不起眼的「时间价值」被迅速放大。
传统电源比较关注设备投资、燃料、运维和度电成本,AI基础设施还要计算投产延期、设备闲置、资本占用和客户交付。
一套电源即便每度电更贵,只要能让数百MW数据中心提前一年运行,额外电费就可能被提前释放的算力收入覆盖。
SOFC的优势因此从单纯高效率,延伸到部署确定性。模块可以随园区分期叠加,电源可布置在表后,并尝试孤岛或受控并网运行,减少对公共电网扩容进度的完全依赖。
SOFC真正参与的,或许是一种新的数据中心建设方式:算力在哪里落地,能源能力就尽量在哪里同步形成。
市场开始愿意为「时间」付钱。对于急着上架GPU的云厂商来说,提前几个月获得电力,可能意味着更早形成收入,也意味着昂贵的服务器不会躺在机房里等待一根迟迟不到的电缆。
这也是AI时代一个容易被忽视的成本公式:电价只是账单的一部分,等待电力本身也有价格。
电网时差能打开的窗口
任何建立在基础设施瓶颈上的技术红利,都要看它的反面。
电网越慢,SOFC的时间优势越明显。一旦电网建设追上,这部分溢价也会收缩,竞争将重新回到成本、寿命、衰减、维护和燃料条件这些真正决定能源资产价值的问题。
天然气SOFC仍需要燃料,也会排放CO₂。它在NOx、颗粒物和水耗方面更具优势,但不能简单装进「零碳」叙事。
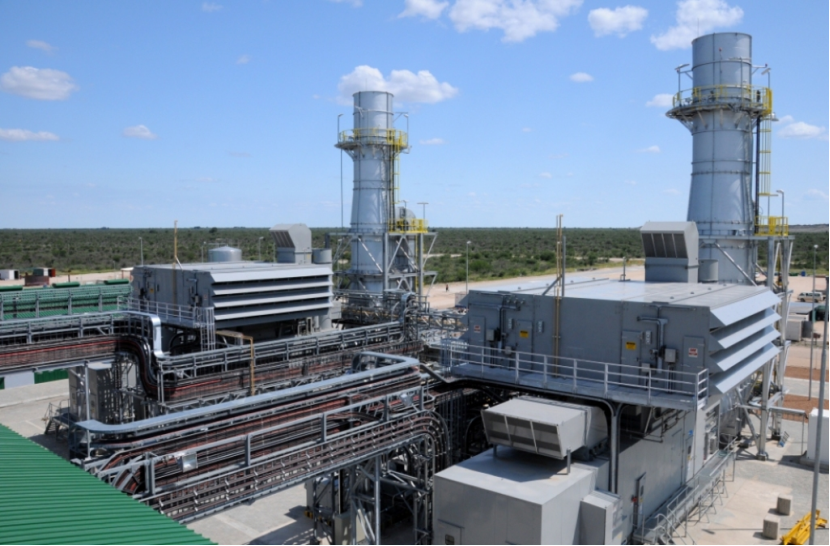
Project Jupiter预计,相较原规划燃气轮机,NOx排放可降低约92%。与此同时,燃气轮机、往复式燃气机、储能、核电和微电网都在争夺同一张桌子。
AI缺电没有选出唯一赢家,只是让能快速形成稳定功率的技术重新获得机会。
SOFC能否把时间红利变成长周期生意,关键在制造扩张。GW级需求到来后,决定胜负的是良率、寿命、供应链和运维能力。
中国企业也在补这门工业化课程,三环集团与深圳燃气建设的300kW项目、佛燃能源300kW示范,以及潍柴120kW系统,都说明国内仍处于百千瓦到兆瓦级验证阶段,与全球数据中心数百MW乃至GW级需求仍有明显距离。
但中国企业已经找到两条路径。三环集团从材料端切入,是Bloom Energy燃料电池隔膜片的重要供应商;潍柴则向系统端纵深推进,入股Ceres后持续推动大功率SOFC商业化,并于2025年签署制造许可协议,布局面向AI数据中心等固定式发电市场的电芯与电堆产能。
百kW设备证明技术能工作,GW级市场最终考验的,是整条产业链能否持续、稳定地工作。
结尾:
当一座数据中心拥有上万张昂贵的加速卡时,让这些机器早点转起来,本身就是一门生意。
SOFC未必会取代电网,也不需要取代所有传统发电方式。真正打开市场空间的,是AI建设速度与能源基础设施速度之间那段越来越昂贵的时间差。
算力时代跑得越快,这段时间就越值钱。
部分资料参考:Goldman Sachs:《US Data Center Power Demand Projected to Double by 2027》,PJM Inside Lines:《PJM Board Directs Action on Resource Adequacy, Affordability and Large Loads》,Ceres:《Weichai sign manufacturing licence for SOFC power》
免责声明
- 1、本文内容版权归属原作者、原发表出处。若版权所有方对本文的引用持有异议,请联系感算商城(service@gansuan.com),我方将及时处理。
- 2、本文的引用仅供读者交流学习使用,不涉及商业目的。
- 3、本文内容仅代表作者观点,感算商城不对内容的准确性、可靠性或完整性提供明示或暗示的保证。读者阅读本文后做出的决定或行为,是基于自主意愿和独立判断做出的,请读者明确相关结果。
- 4、如需转载本方拥有版权的文章,请联系感算商城(service@gansuan.com)注明“转载原因”。未经允许私自转载感算商城将保留追究其法律责任的权利。


样品申请
-
品牌
-
申请数量个
-
商品分类
-
单价-
-
封装
-
库存
-
供应商
-
小计-
- 1.多样品申请请先加入样品清单
- 2.样品申请数量有限,超过限额可能不能获批

如果您发现商品介绍、规格参数、规格书、商品图片等信息有误或不完善,欢迎指出。
如果您发现网站内容信息有误或不完善,欢迎指出。