

谁在掌控MLCC定价权?上游原料双缺口拉升MLCC价格预期
来源:VICTRONICS
发布时间:2026-07-01
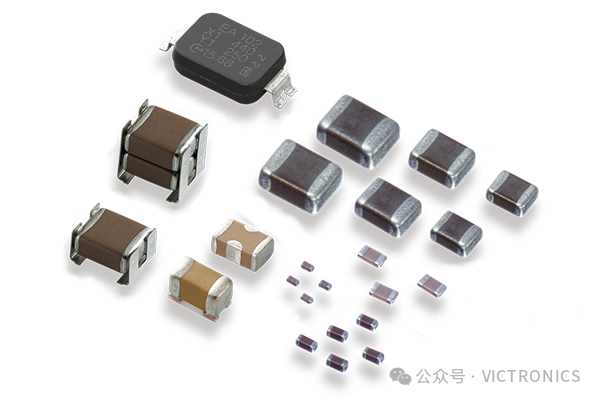
MLCC行业当前正遭遇钛酸钡粉体、超薄离型膜两大核心原材料供给双重收紧,上游供应链的刚性缺口将自上而下传导至成品端,推动行业价格形成显著两极分化格局,短期涨价确定性充足,中期维持高位震荡,长期高低端价差壁垒将永久固化。
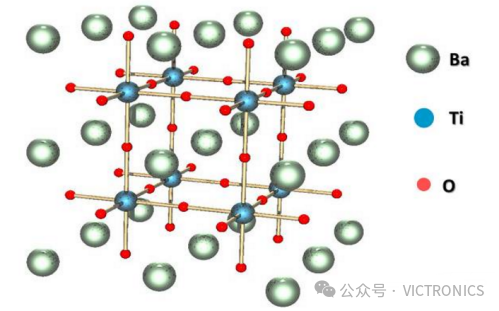
钛酸钡粉体是MLCC介质层核心原料
一颗MLCC,钛酸钡+陶瓷粉体材料,成本占比高达45%。是MLCC当之无愧的关键原材料。
没有高品质钛酸钡,就造不出高性能MLCC,它既是MLCC的“心脏介质”,也是整条产业链壁垒最高的刚需材料.
全球高端粉体龙头堺化学受稀土供应约束,高端产能缩减25%-30%,客户供货实行分级机制,产能优先供给村田、太阳诱电等日系头部厂商,不再承接国内企业高端粉体新增订单。当前5N级高纯纳米钛酸钡全球年缺口达2200-2800吨,行业测算至2030年缺口将扩张至13000吨,长期供给紧张局面难以缓解。供给缺口直接推升原料价格,日系高端粉体涨幅150%-200%;国产高端钛酸钡从57万元/吨暴涨至220万元/吨,涨幅286%,订单排至2027年上半年。反观中低端粉体产能充足、供需平衡,价格几乎无波动,原料层的价格分层会直接传导至下游MLCC成品。
超薄离型膜是高端AI、车规MLCC流延制程刚需辅材
东丽作为行业垄断企业,现已停止向国内企业供应38微米及以下高端超薄离型膜新增订单,仅履约历史存量长单,交付周期拉长至6-12个月,未来存在全面断供风险;
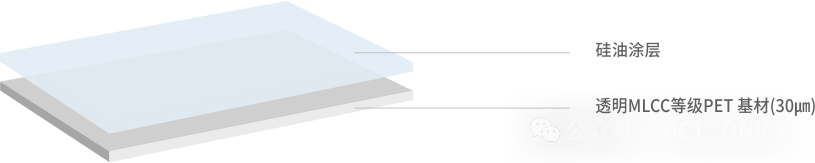
1μm以下超薄MLCC离型膜量产研发存在多项核心难点:PET基材凸点高度需管控至特定尺寸区间,超薄陶瓷膜拉伸性能偏弱,产品对轻剥离力、涂布均匀性指标要求严苛,同时离型剂与陶瓷浆料的润湿适配标准较高。中端通用离型膜供货配额缩减30%,报价上调30%-40%。高端超薄离型膜供给受限,直接限制国内高阶MLCC产能释放,叠加日韩原厂产能向算力、车载订单倾斜,进一步放大高端MLCC供需缺口。
短期2026下半年至2027上半年,受上游粉体、离型膜双重卡壳影响,AI服务器、高压车规等高阶MLCC将持续涨价。日韩原厂主动削减低端产能、饱和承接算力长协订单,上游材料无法快速扩产填补缺口,高端型号交期拉长至半年区间,现货行情持续走高,代理商无法锁定固定报价,需客户下单前实时询价确认。而消费电子通用中低端MLCC无需高端原料支撑,国内厂商产能充裕,价格维持低位平稳,几乎无上涨动力。
中期2027-2028年,日韩新建产线逐步爬坡,国内高端钛酸钡、超薄离型膜国产化替代持续落地,上游原料缺口小幅收窄。但材料扩产、工艺突破周期长达2-3年,高端MLCC供不应求格局不会反转,价格不会大幅下跌,仅由快速上涨转为高位震荡,回调空间有限。
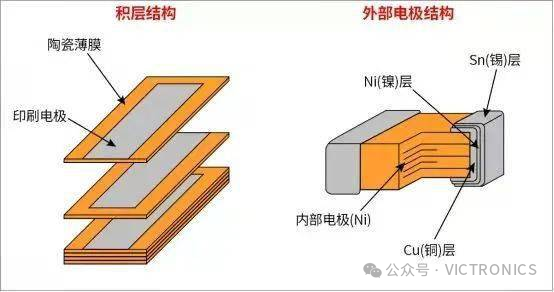
长期视角下,上游原材料供给分化将固化MLCC价格分层。算力、新能源车长期刚性需求叠加高端原料、工艺壁垒,高阶MLCC周期性弱化,长期稳定高毛利;中低端物料实现完全国产化,产能常态化过剩,价格持续低位运行。上游供应链供给差异,将成为未来数年划分MLCC价格走势的核心决定性因素。
资讯热榜 换一批
- 1 全网首拆!深度拆小米YU7四合一域控模块——深度分析英伟达Thor智驾域控
- 2 一文读懂晶圆Mapping:半导体产线的核心感知环节
- 3 国产MEMS IMU势力崛起:盘点10家核心企业
- 4 1341亿新高!2026年MLCC市场规模、应用结构、国产替代全解读
- 5 劳恩QSD系列安全门锁,高可靠性、强适应性
- 6 鑫雁(GO CHIP)——国产传感控制领域芯片设计与产品应用高新技术企业
- 7 AI服务器机架供电架构解析:PSU、BBU 与 CBU 的设计逻辑及关键芯片方案
- 8 深度解析:MEMS红外热电堆阵列的产业格局与未来趋势
- 9 PCB零件高度差:如何实现微米级的精准把控?
- 10 MEMS设计人员需要用到哪些软件?
免责声明
- 1、本文内容版权归属原作者、原发表出处。若版权所有方对本文的引用持有异议,请联系感算商城(service@gansuan.com),我方将及时处理。
- 2、本文的引用仅供读者交流学习使用,不涉及商业目的。
- 3、本文内容仅代表作者观点,感算商城不对内容的准确性、可靠性或完整性提供明示或暗示的保证。读者阅读本文后做出的决定或行为,是基于自主意愿和独立判断做出的,请读者明确相关结果。
- 4、如需转载本方拥有版权的文章,请联系感算商城(service@gansuan.com)注明“转载原因”。未经允许私自转载感算商城将保留追究其法律责任的权利。


样品申请
-
品牌
-
申请数量个
-
商品分类
-
单价-
-
封装
-
库存
-
供应商
-
小计-
- 1.多样品申请请先加入样品清单
- 2.样品申请数量有限,超过限额可能不能获批

如果您发现商品介绍、规格参数、规格书、商品图片等信息有误或不完善,欢迎指出。
如果您发现网站内容信息有误或不完善,欢迎指出。