

2026全球AI服务器出货量预计增长超20%
来源:VICTRONICS
发布时间:2026-01-30
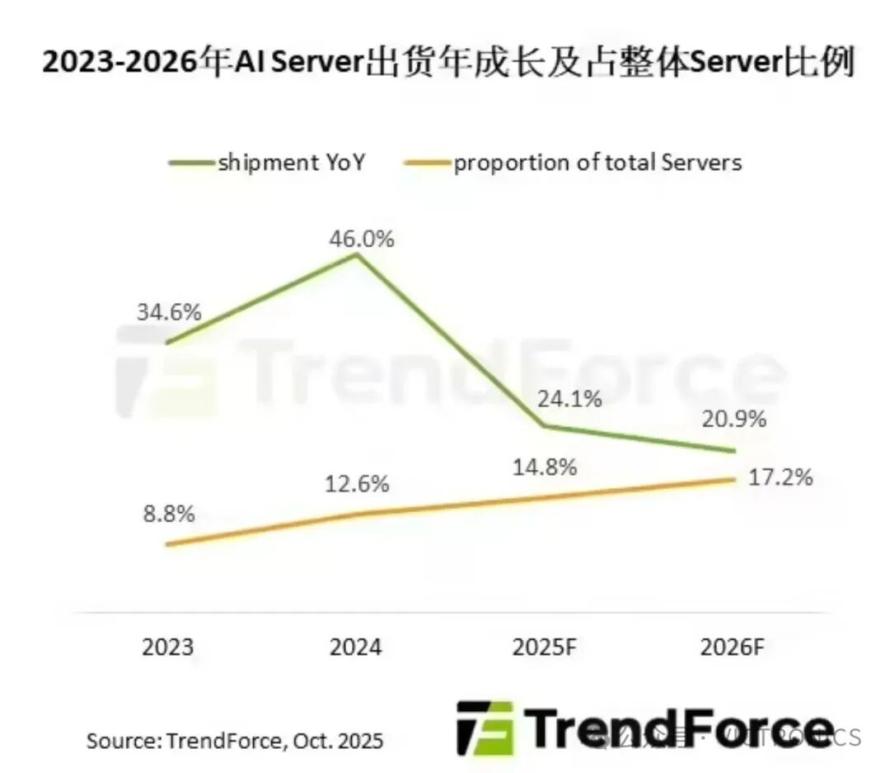
TrendForce于2025年10月发布的AI服务器产业分析报告显示,2026年全球AI服务器出货量将同比增长20.9%,占整体服务器出货量比重达17.2%;产值同比增长30%+,营收占比提升至74%。报告核心结论围绕CSP资本支出扩张、AI推理需求爆发、AI芯片格局重塑与供应链关键变化展开。
一、核心数据与基准对比
2026年出货量:同比+20.9%,占比17.2%;产值+30%+,占比74%。
2025年基准:出货量同比+24.1%(因英伟达GB300/B300进度延后微幅下修),产值同比+48%。
关键差异:2026年增速放缓但产值增速显著高于出货量,源于整柜化方案普及与高价值ASIC部署,单机价值量提升。
细分需求:训练型AI服务器占比约35%,推理型占65%;推理端增长更快,驱动中低端GPU、ASIC与大容量存储需求。
二、需求驱动因素
CSP与主权云资本支出扩张:2026年全球八大CSP资本支出预计达6000亿美元,同比+40%;主权云(如欧盟、中东)加速自建AI基础设施,分担算力压力。
推理应用规模化落地:大模型从训练走向推理,电商、金融、自动驾驶等领域推理服务器需求激增;2026年推理型AI服务器出货量占比将达65%,成为增长主力。
AI芯片多元化拉动:北美CSP(如AWS、Meta)与中国厂商加大ASIC自研力度,ASIC出货增速高于GPU;英伟达整柜方案(如GB200/GB300机柜)与AMD Helios机架项目提升单机价值量。
端云协同深化:边缘AI服务器(2-4 GPU配置)需求增长,适配本地推理场景,补充数据中心算力缺口。
三、AI芯片竞争格局重塑
2025年格局:英伟达市占约70%,AMD约15%,ASIC/CSP自研约10%,其他(如寒武纪、壁仞)约5%。
2026年变化:ASIC拉货增速高于GPU,英伟达市占预计降至60%;Meta 2026年ASIC出货量预计达100万片,AWS持续扩大自研芯片部署。
核心原因:ASIC在推理场景具备能效比与成本优势;CSP自研芯片降低供应链依赖,提升算力自主性。
液冷渗透率提升:2026年AI芯片液冷渗透率将超50%,成为高阶系统标配,支撑更高功耗GPU/ASIC稳定运行。
四、供应链关键变化与瓶颈
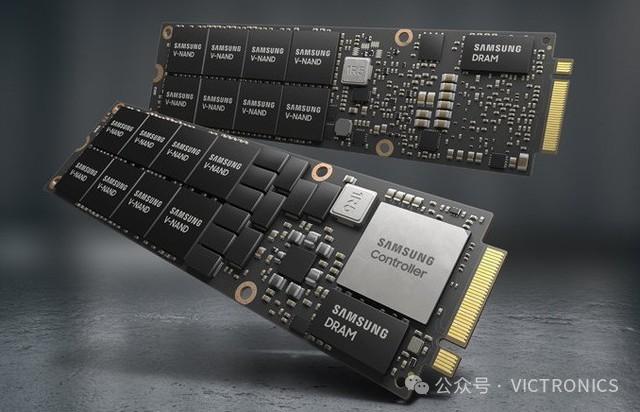
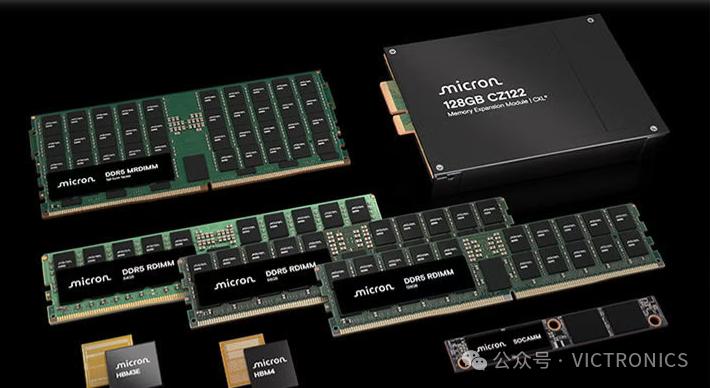
HBM需求爆发与价格上行:2025年HBM需求量同比+130%+,2026年在高基数上+70%+;HBM3e因产能受DDR5排挤,单价年涨5%-10%**HBM4产能持续紧缺。
存储规格升级:推理端大容量QLC SSD成标配,训练端推动传输接口向PCIe 6.0迁移;企业级SSD出货量预计+25%。
整柜化方案成主流:英伟达、AMD等推出整合GPU、CPU、存储与网络的整柜方案,缩短部署周期;鸿海、广达、纬创等代工厂整柜出货量激增,2026年整柜方案占比将超60%。
供应链瓶颈:HBM产能、液冷组件与先进封装能力不足,制约部分厂商出货;CSP优先保障核心供应商,中小厂商面临交付周期延长风险。
五、区域市场表现
北美:占全球AI服务器出货量55%,CSP自研ASIC部署领先,推理服务器需求旺盛;英伟达、AMD本土供应链优势明显。
中国:占比25%,受地缘政治影响,加速国产芯片替代;中芯国际5nm工艺与长江存储232层NAND支撑本土AI服务器制造;主权云项目推动需求增长。
欧洲与中东:占比15%,主权云建设加速,液冷与绿色算力需求突出;本土厂商与国际供应商合作加深。
亚太(不含中国):占比5%,东南亚与澳大利亚数据中心建设带动中低端AI服务器需求。
六、产业影响与趋势展望
AI服务器价值重估:从“服务器细分品类”升级为“算力基础设施核心”,2026年全球服务器市场74%营收来自AI服务器,传统服务器增长停滞。
供应链议价能力重构:HBM、液冷、ASIC等核心组件供应商议价能力提升;CSP通过自研芯片与整柜采购强化话语权,整机厂商利润承压。
技术路径分化:训练端追求“更高算力密度”(如英伟达Vera Rubin平台72 GPU集群),推理端侧重“更高能效比”(ASIC+边缘计算);先进封装与3D堆叠成为关键技术。
国产化加速:中芯国际5nm FinFET风险量产、长鑫存储扩产,支撑国产AI服务器供应链自主;本土厂商在推理芯片、存储与液冷领域逐步实现突破。
七、风险提示与应对建议
核心风险:HBM、液冷等供应链瓶颈;地缘政治导致芯片供应受限;AI应用落地不及预期。
企业应对:提前锁定HBM、GPU等核心组件产能;推进ASIC自研或合作,降低单一供应商依赖;布局液冷技术,提升产品竞争力;优化推理端算力配置,平衡成本与性能。
2026年AI服务器市场呈现“出货量稳健增长、产值高速提升”的特征,CSP资本支出与推理应用落地是核心驱动力,ASIC崛起与整柜化趋势重塑产业格局。供应链方面,HBM与液冷成为关键瓶颈,同时也为相关企业带来增长机遇。对行业参与者而言,把握技术趋势、强化供应链韧性、聚焦细分场景,是在AI算力军备竞赛中保持竞争力的关键。
资讯热榜 换一批
- 1 全网首拆!深度拆小米YU7四合一域控模块——深度分析英伟达Thor智驾域控
- 2 一文读懂晶圆Mapping:半导体产线的核心感知环节
- 3 国产MEMS IMU势力崛起:盘点10家核心企业
- 4 1341亿新高!2026年MLCC市场规模、应用结构、国产替代全解读
- 5 劳恩QSD系列安全门锁,高可靠性、强适应性
- 6 鑫雁(GO CHIP)——国产传感控制领域芯片设计与产品应用高新技术企业
- 7 AI服务器机架供电架构解析:PSU、BBU 与 CBU 的设计逻辑及关键芯片方案
- 8 PCB零件高度差:如何实现微米级的精准把控?
- 9 车规级MLCC与AI服务器用MLCC市场占比简析
- 10 深度解析:MEMS红外热电堆阵列的产业格局与未来趋势
免责声明
- 1、本文内容版权归属原作者、原发表出处。若版权所有方对本文的引用持有异议,请联系感算商城(service@gansuan.com),我方将及时处理。
- 2、本文的引用仅供读者交流学习使用,不涉及商业目的。
- 3、本文内容仅代表作者观点,感算商城不对内容的准确性、可靠性或完整性提供明示或暗示的保证。读者阅读本文后做出的决定或行为,是基于自主意愿和独立判断做出的,请读者明确相关结果。
- 4、如需转载本方拥有版权的文章,请联系感算商城(service@gansuan.com)注明“转载原因”。未经允许私自转载感算商城将保留追究其法律责任的权利。


样品申请
-
品牌
-
申请数量个
-
商品分类
-
单价-
-
封装
-
库存
-
供应商
-
小计-
- 1.多样品申请请先加入样品清单
- 2.样品申请数量有限,超过限额可能不能获批

如果您发现商品介绍、规格参数、规格书、商品图片等信息有误或不完善,欢迎指出。
如果您发现网站内容信息有误或不完善,欢迎指出。