

从5G基站到卫星通信:我国射频功放芯片行业进入“换道超车”窗口期
来源:观研报告网
发布时间:2026-05-28
前言:作为射频前端中价值量最高、技术壁垒最深的环节,射频功放芯片正站在通信代际跃升与国产替代攻坚的双重历史交汇点上。需求侧的驱动力呈现出清晰的层次感:底层支撑来自中国超480万个5G基站的持续建设与海外5G渗透率的加速追赶;新增量源于半导体装备等离子体射频电源市场以超12%年复合增速扩容,以及射频能量在高端家电中的渗透;而更具想象力的远期空间,则由5G-A/6G向毫米波迈进和卫星通信商业化共同打开。在技术侧,第三代半导体GaN正加速从基站向终端渗透,模组化高集成与自适应智能调优成为终端应用的核心诉求,而这一切技术理想的最终实现,都系于GaAs衬底、EDA软件、先进封测等上游薄弱环节的自主突破。一个由通信演进牵引、多元场景承接、技术跃迁驱动的百亿美元级赛道,正在经历从“破局”到“引领”的关键一跃。
——观研报告网
ChinaBaoGao.com
1、射频功放芯片概念
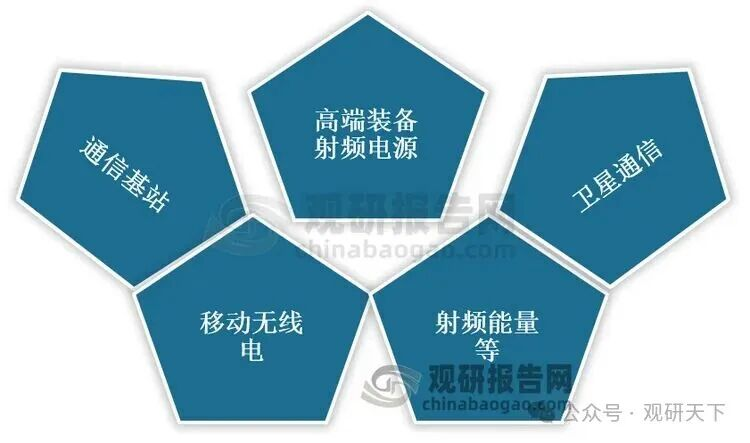
射频前端(RF Front-End)包括射频功放芯片(PA)、低噪声放大器(LNA)、滤波器、射频开关等,其中射频功放芯片负责发射通道的射频信号放大,低噪声放大器负责接收通道中的小信号放大,滤波器负责发射及接收信号的滤波,射频开关负责接收和发射通道之间的切换。射频前端中射频功放芯片由于功率大,技术门槛高,占据了较大部分价值量,广泛应用于通信基站、高端装备射频电源、卫星通信、移动无线电、射频能量等领域。
射频功放芯片应用领域
资料来源:观研天下整理
2、我国5G基站建设持续推进,基站射频功放长期需求稳定,海外市场5G建设带来新增长点
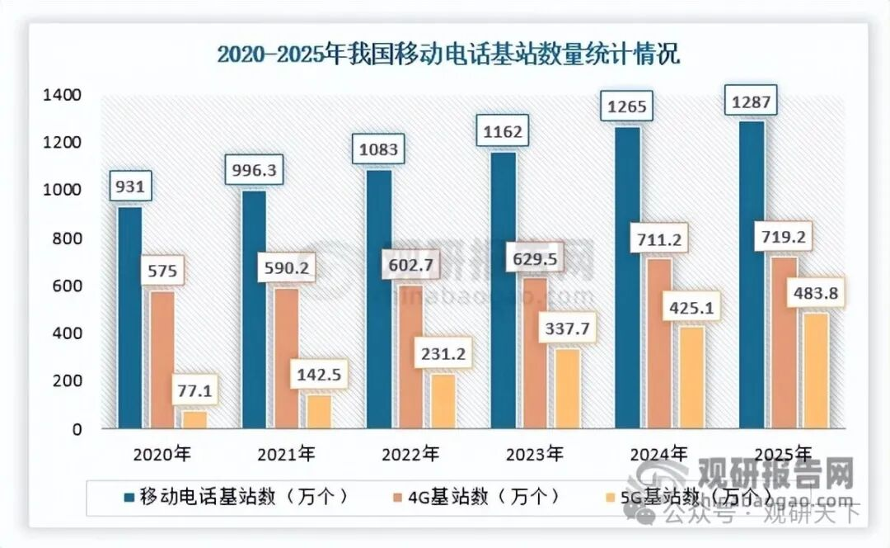
中国在5G技术实力与产业发展方面处于全球领先地位,目前中国5G的基站设备和终端设备等均处于全球5G产业第一梯队。相较于4G,5G更高的频率导致单个基站覆盖范围更小,对宏基站的需求将超过4G时代,根据数据,为实现与4G基站相同覆盖,5G基站数量预计约是4G基站的2倍。经过近年来大规模建设,中国5G宏基站部署速度有所放缓,但长期建设需求仍然稳定。据工信部数据显示,截止到2025年末,中国已建成1,287万座基站,其中5G基站483.8万个,占比达37.6%,为实现5G覆盖广度与深度的进一步提高,未来5G基站占比将持续提高。
数据来源:观研天下整理
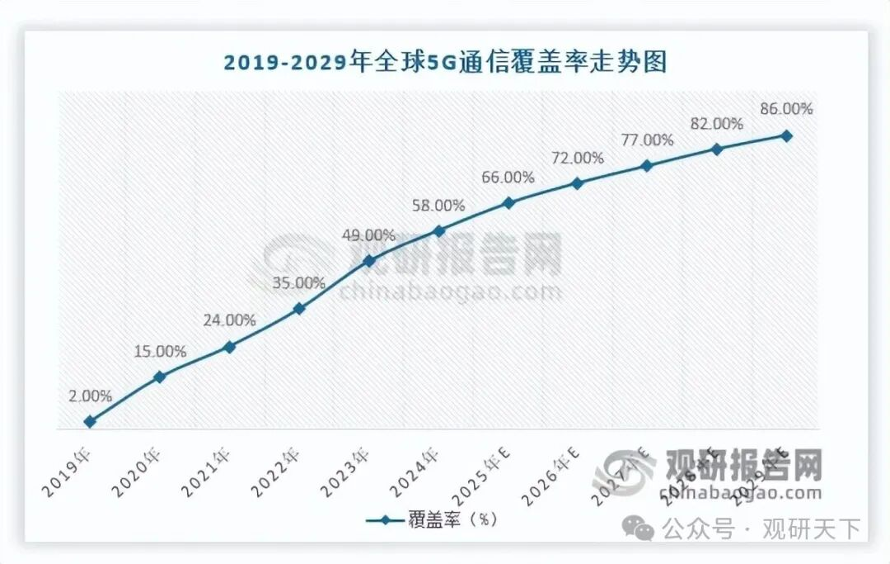
在国内5G基站建设节奏趋缓的同时,海外市场正成为新一轮增长点。根据TDIA数据及工信部数据,截至2024年末,全球已建成5G基站总数为637.6万个,其中中国建成425.1万个,约占全球5G基站总数的2/3,而除中国以外的海外地区则仅占1/3,海外市场的5G渗透率仍处于较低水平,基站存量基数较小。5G通信具有高网速、低时延、高可靠以及海量连接的特点,将在全球范围内衍生出更加开放、融合、创新的通信架构。随着全球各国在5G领域持续发力,大力推进5G网络建设,全球5G通信覆盖率将不断提高。根据数据,2024年全球5G通信覆盖率为58%,未来随着5G应用场景持续丰富,全球5G网络覆盖率将持续提高,预计2029年可达86%。
数据来源:观研天下整理
3、等离子体射频电源系统市场规模扩容,促进射频功放芯片行业发展
LDMOS射频功放芯片除了用于通信领域以外,也可应用于工业、科学、医疗等高端装备射频电源领域,包含半导体装备、医疗装备、科学实验中的等离子体发生及常压等离子体清洗装备等,具有广阔的市场空间。以半导体装备为例,作为整个半导体行业的基础,根据数据,2025 年全球半导体设备市场规模为1351亿美元。而在半导体装备中,射频电源是半导体装备的核心部件之一,广泛应用于各类工艺,其核心作用是通过产生高频电磁场,将低压或常压下的气体进行电离,从而形成等离子体,以实现特定的工艺需求。
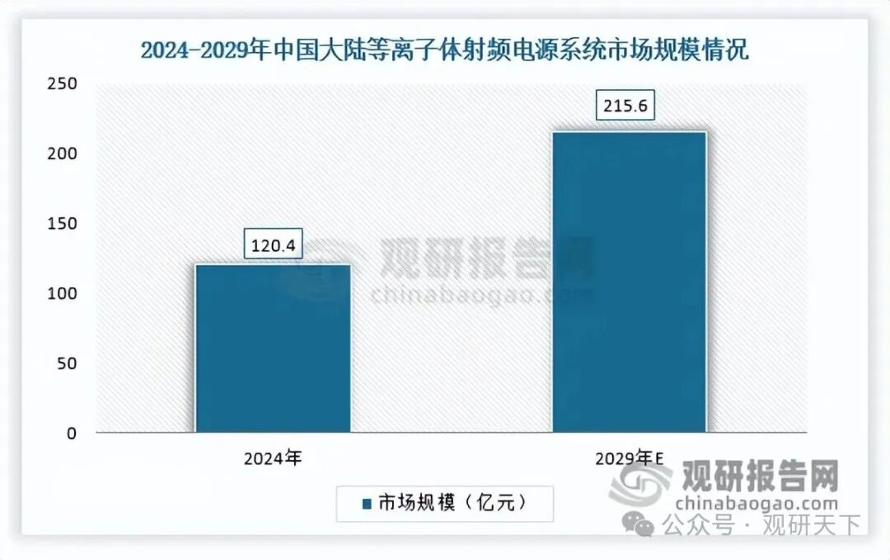
其中功率放大电路作为射频电源的核心,是制约射频电源发展的关键因素,相应的射频电源中最核心、技术门槛最高的元器件是大功率射频功放芯片。根据数据,2024年中国大陆等离子体射频电源系统市场规模达120.4亿元,预计2029年中国大陆等离子体射频电源系统市场规模将增长至215.6亿元,2025-2029年复合增长率预计为12.3%。
数据来源:观研天下整理
4、射频能量正逐步成为射频功放芯片行业新兴应用领域
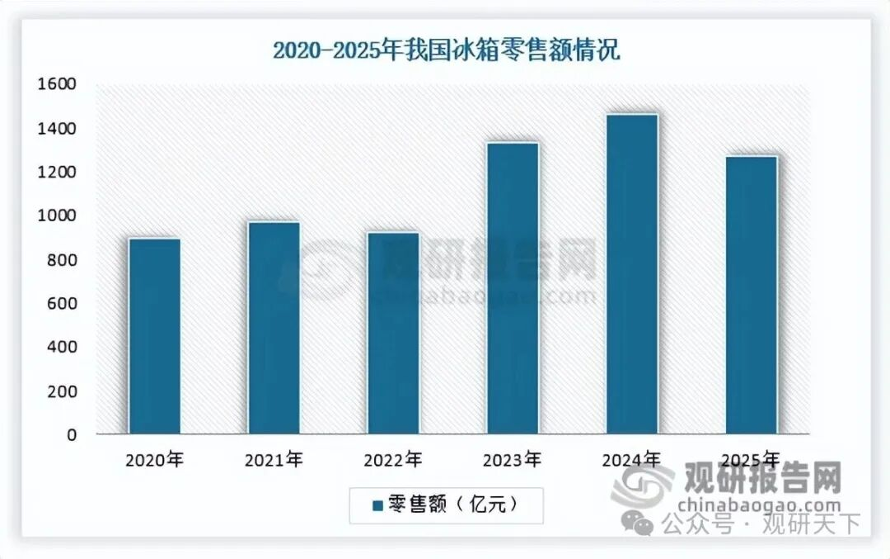
射频能量正逐步成为射频功放芯片的新兴应用领域,在射频能量应用中,以LDMOS为代表的射频功放芯片作为关键器件可用于射频加热和解冻,下游应用场景包括高端微波炉和高端电冰箱等产品。随着射频加热与解冻功能在高端微波炉和电冰箱市场的渗透,射频芯片在射频能量领域的新兴需求亦有望不断增加。
数据来源:观研天下整理
5、5G-A与6G催生高频、宽带新需求,卫星通信开辟射频功放芯片行业新增长极
展望未来,我国射频功放芯片行业演进将由四个环环相扣的技术与产业趋势共同牵引,它们层层递进,勾勒出一条从材料革新到产业自主的完整逻辑链条。
这一演进的起点,源于通信技术代际跃升所提出的根本性挑战:随着5G-Advanced及未来6G向毫米波频段延伸,传统GaAs器件的工作频率正逼近其物理极限,这便催生了以氮化镓(GaN)为代表的第三代半导体材料加速从基站向终端渗透,凭借其更高的工作频率与功率密度,为更高频、更大带宽的信号承载提供了物理基础。
然而,终端侧对新材料的接纳并非无条件的。当智能手机功能日益复杂而内部空间持续压缩,材料升级就必须与小型化与高集成度这一终端应用的核心诉求相适配。因此,将功率放大器(PA)、滤波器、开关、低噪声放大器(LNA)等集成为单一模组的趋势便愈发显著,这不仅能有效缩减尺寸与功耗,更是新材料技术得以在终端侧落地的载体。
当硬件集成度不断攀升,系统复杂度也随之剧增,单纯依靠固定参数已无法应对复杂多变的通信环境。这便进一步推动了智能化与自适应调优技术的兴起,通过在芯片中内置算法与传感器,实时优化功率输出、增益和线性度,使射频功放能够动态适配不同场景,将硬件性能发挥到极致。
上述技术闭环的持续迭代,最终将竞争焦点引向了更深的产业维度。从GaAs衬底材料到EDA设计软件再到先进封测,整个产业链上游的薄弱环节正构成国产射频功放从“有”到“强”的核心瓶颈。因此,在政策和资本的重点关注下,补齐上游短板、实现全链路自主可控,不仅是技术逻辑的自然延伸,更是产业从跟随到引领的必由之路。(WYD)
注:上述信息仅作参考,图表均为样式展示,具体数据、坐标轴与数据标签详见报告正文。
个别图表由于行业特性可能会有出入,具体内容请联系客服确认,以报告正文为准。
更多图表和内容详见报告正文。
·关于行业报告
行业报告是业内企业、相关投资公司及政府部门准确把握行业发展趋势、洞悉行业竞争格局、规避经营和投资风险的必备工具,本报告是全面了解本行业、制定正确竞争战略和投资决策的重要依据。
·报告内容涵盖
观研报告网发布的《中国射频功放芯片行业现状深度研究与发展前景分析报告(2026-2033年)》数据丰富,内容详实,整体图表数量达到130个以上,涵盖行业最新数据,市场热点,政策规划,竞争情报,市场前景预测,投资策略等内容,帮助业内企业准确把握行业发展态势、市场商机动向,正确制定企业竞争战略和投资策略。
·报告数据来源
报告数据来源包括:国家统计局、海关总署等国家统计部门;行业协会、研究院所等业内权威机构;各方合作数据库以及观研天下自有的数据中心;以及对业内专家访谈调研的一手数据信息等。
我们的数据已被官方媒体、证券机构、上市公司、高校部门等多方认可并广泛引用。(如需数据引用案例请联系观研天下客服索取)
报告主要图表介绍
图(部分) |
表(部分) |
2021-2025年行业市场规模 |
行业相关政策 |
2021-2025年行业产量 |
行业相关标准 |
2021-2025年行业销量 |
PEST模型分析结论 |
2025年行业成本结构情况 |
行业所属行业企业数量分析 |
2021-2025年行业平均价格走势 |
行业所属行业资产规模分析 |
2021-2025年行业毛利率走势 |
行业所属行业流动资产分析 |
2021-2025年行业细分市场1市场规模 |
行业所属行业销售规模分析 |
2026-2033年行业细分市场1市场规模及增速预测 |
行业所属行业负债规模分析 |
2021-2025年行业细分市场2市场规模 |
行业所属行业利润规模分析 |
2026-2033年行业细分市场2市场规模及增速预测 |
所属行业产值分析 |
2021-2025年全球行业市场规模 |
所属行业盈利能力分析 |
2025年全球行业区域市场规模分布 |
所属行业偿债能力分析 |
2021-2025年亚洲行业市场规模 |
所属行业营运能力分析 |
2026-2033年亚洲行业市场规模预测 |
所属行业发展能力分析 |
2021-2025年北美行业市场规模 |
企业1营业收入构成情况 |
2026-2033年北美行业市场规模预测 |
企业1主要经济指标分析 |
2021-2025年欧洲行业市场规模 |
企业1盈利能力分析 |
2026-2033年欧洲行业市场规模预测 |
企业1偿债能力分析 |
2026-2033年全球行业市场规模分布预测 |
企业1运营能力分析 |
2026-2033年全球行业市场规模预测 |
企业1成长能力分析 |
2025年行业区域市场规模占比 |
企业2营业收入构成情况 |
2021-2025年华东地区行业市场规模 |
企业2主要经济指标分析 |
2026-2033年华东地区行业市场规模预测 |
企业2盈利能力分析 |
2021-2025年华中地区行业市场规模 |
企业2偿债能力分析 |
2026-2033年华中地区行业市场规模预测 |
企业2运营能力分析 |
2021-2025年华南地区行业市场规模 |
企业2成长能力分析 |
2026-2033年华南地区行业市场规模预测 |
企业3营业收入构成情况 |
2021-2025年华北地区行业市场规模 |
企业3主要经济指标分析 |
2026-2033年华北地区行业市场规模预测 |
企业3盈利能力分析 |
2021-2025年东北地区行业市场规模 |
企业3偿债能力分析 |
2026-2033年东北地区行业市场规模预测 |
企业3运营能力分析 |
2021-2025年西南地区行业市场规模 |
企业3成长能力分析 |
2026-2033年西南地区行业市场规模预测 |
企业4营业收入构成情况 |
2021-2025年西北地区行业市场规模 |
企业4主要经济指标分析 |
2026-2033年西北地区行业市场规模预测 |
企业4盈利能力分析 |
2026-2033年行业市场分布预测 |
企业4偿债能力分析 |
2026-2033年行业投资增速预测 |
企业4运营能力分析 |
2026-2033年行业市场规模及增速预测 |
企业4成长能力分析 |
2026-2033年行业产值规模及增速预测 |
企业5营业收入构成情况 |
2026-2033年行业成本走势预测 |
企业5主要经济指标分析 |
2026-2033年行业平均价格走势预测 |
企业5盈利能力分析 |
2026-2033年行业毛利率走势 |
企业5偿债能力分析 |
行业所属生命周期 |
企业5运营能力分析 |
行业SWOT分析 |
企业5成长能力分析 |
行业产业链图 |
企业6营业收入构成情况 |
…… |
…… |
图表数量合计 |
130+ |
免责声明
- 1、本文内容版权归属原作者、原发表出处。若版权所有方对本文的引用持有异议,请联系感算商城(service@gansuan.com),我方将及时处理。
- 2、本文的引用仅供读者交流学习使用,不涉及商业目的。
- 3、本文内容仅代表作者观点,感算商城不对内容的准确性、可靠性或完整性提供明示或暗示的保证。读者阅读本文后做出的决定或行为,是基于自主意愿和独立判断做出的,请读者明确相关结果。
- 4、如需转载本方拥有版权的文章,请联系感算商城(service@gansuan.com)注明“转载原因”。未经允许私自转载感算商城将保留追究其法律责任的权利。


样品申请
-
品牌
-
申请数量个
-
商品分类
-
单价-
-
封装
-
库存
-
供应商
-
小计-
- 1.多样品申请请先加入样品清单
- 2.样品申请数量有限,超过限额可能不能获批

如果您发现商品介绍、规格参数、规格书、商品图片等信息有误或不完善,欢迎指出。
如果您发现网站内容信息有误或不完善,欢迎指出。